Update2026.11.13 (금)

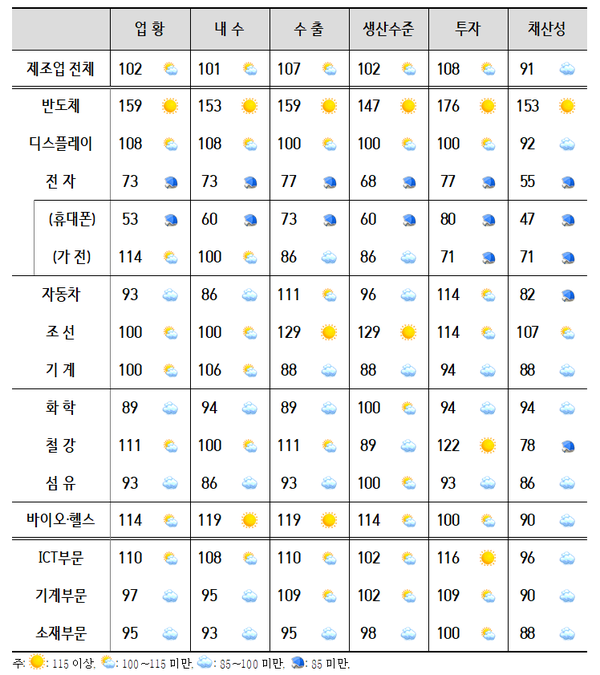 ▲ 업종별 2026년 11월 경기 전망 기상도
인공지능(AI) 인프라 투자 확대에 따른 반도체 수요 호조에도 불구하고 자동차·화학·휴대폰 등 주요 업종의 부진으로 11월 국내 제조업 경기 개선세가 둔화될 전망이다.
산업연구원(KIET)이 조사 전문업체 메트릭스에 의뢰해 국내 주요 업종별 전문가를 대상으로 실시한 ‘전문가 서베이조사’ 결과, 11월 제조업 업황 전망 PSI는 102로 전월 전망치 113보다 11포인트 하락했다.
PSI(Professional Survey Index)는 업황을 비롯해 국내시장판매, 수출, 생산수준, 재고수준, 투자액, 채산성, 제품단가 등에 대한 전문가 판단을 BSI 산식에 따라 정량화한 지표다. 기준치 100을 웃돌수록 전월 대비 증가·개선 의견이, 밑돌수록 감소·악화 의견이 많다는 의미다.
11월 제조업의 수요와 생산 여건은 기준치를 소폭 웃돌지만 전월보다 전반적으로 둔화될 것으로 예상됐다. 내수는 101로 전월 전망치 111보다 10포인트 하락했고, 수출은 107로 11포인트 떨어졌다. 생산수준은 102로 전월 119보다 17포인트 하락했으며, 투자액도 108로 9포인트 낮아졌다.
채산성은 91로 전월 전망치 103보다 12포인트 하락하며 3개월 만에 기준치를 밑돌았다. 제품단가는 106으로 전월 121보다 15포인트 하락했고, 재고수준은 98로 전월 95보다 3포인트 상승했지만 기준치에는 미치지 못했다.
유형별로는 ICT부문만 업황 개선세를 이어갈 것으로 전망됐다. ICT부문 업황 전망 PSI는 110으로 전월 118보다 8포인트 하락했지만 18개월 연속 기준치를 웃돌았다. 반면 기계부문은 97로 전월 113보다 16포인트 급락했고, 소재부문도 95로 전월 100보다 5포인트 하락하며 모두 기준치를 밑돌았다.
업종별로는 반도체 업황 전망 PSI가 159로 전월 전망치 144보다 15포인트 상승하며 높은 수준을 이어갈 것으로 예상됐다. 글로벌 빅테크의 AI 인프라 투자가 지속되고 HBM4와 고성능 메모리 수요가 확대되는 가운데 공급 부족과 재고 부족이 업황 개선을 뒷받침할 것으로 전망됐다. 특히 4분기 메모리 반도체 계약가격 인상이 본격 반영되고 조업일수도 늘어나면서 생산과 수익 여건이 개선될 것으로 분석됐다.
디스플레이는 108로 전월과 같은 수준을 유지했다. 연말 IT 소비 성수기를 맞아 게이밍 등 OLED 신제품 라인업이 확대되고, 아이폰 신규 모델과 맥북 프로 OLED 신제품 수요가 긍정 요인으로 제시됐다. 다만 스마트폰을 비롯한 IT 완제품 시장의 예상보다 부진한 수요는 부담 요인으로 꼽혔다.
자동차는 93으로 전월 전망치 123보다 30포인트 하락하며 기준치를 밑돌았다. 영업일수 증가와 3분기 파업에 따른 생산 차질 만회, 신차 투입 및 하이브리드·고부가 차량 판매 확대는 긍정 요인으로 평가됐다. 그러나 중국산 차량의 시장점유율 확대와 내수·수출 부진, 소비심리 위축 및 금리 부담 등이 업황 개선을 제약할 것으로 전망됐다.
화학은 89로 전월 106보다 17포인트 하락하며 부진이 예상됐다. 재고 감소에 따른 수급 개선 가능성에도 불구하고 유가 및 나프타 가격 상승에 따른 원가 부담, 연말 구매처의 재고관리와 계절적 비수기에 따른 수요 감소가 부정 요인으로 제시됐다.
반면 철강은 111로 전월 전망치 89보다 22포인트 상승하며 기준치를 웃돌았다. 공급 부족에 따른 제품가격 상승 가능성이 업황 개선 요인으로 꼽혔다. 다만 고금리 환경과 중국의 수급 악화 등은 여전히 시장의 부담 요인으로 남아 있다.
바이오·헬스는 114로 전월 124보다 10포인트 하락했지만 기준치를 크게 웃돌았다. 고령화에 따른 제약 분야의 생산품목 다양화와 수출 실적 개선 기대가 긍정적으로 작용할 것으로 예상됐다. 다만 기업 간 업황 양극화가 심화될 가능성도 제기됐다.
가전은 114로 전월 113보다 1포인트 상승하며 연말 성수기 수요에 따른 선적 확대가 기대됐다. 조선은 100으로 보합이 예상됐으며 탱커선·가스선·컨테이너선의 신규 수주 여력 확대에도 불구하고 중국 조선업과의 경쟁 심화가 부담 요인으로 꼽혔다. 기계도 100으로 기준치 수준을 유지할 전망이다.