Update2026.11.13 (금)

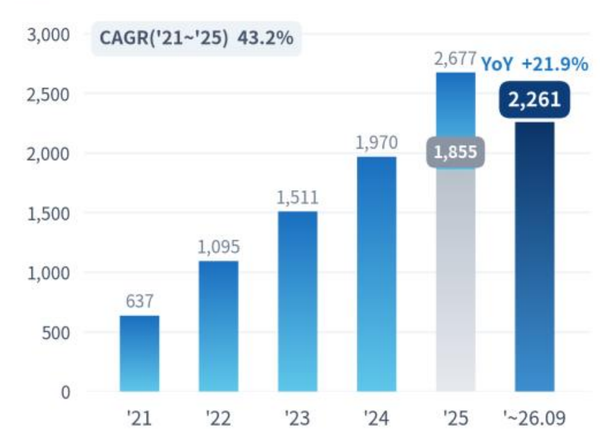 ▲ 굴로벌 전기차용 양극재 적재량 추이(단위: K ton)
글로벌 전기차용 배터리 양극재 시장이 성장세를 이어가는 가운데 리튬인산철(LFP) 중심의 소재 수요 확대가 두드러지고 있다. 중국 기업들의 시장점유율이 높아지면서 국내 소재업계도 LFP 사업 확대와 해외 생산거점 확보에 나서고 있다.
에너지 전문 시장조사업체 SNE리서치가 지난 6일 발표한 ‘2026년 10월 글로벌 전기차 및 배터리 월간 트래커’에 따르면, 올해 1~9월 전 세계 전기차용 배터리 양극재 적재량은 226만1,000톤으로 전년 동기 185만5,000톤 대비 21.9% 증가했다.
중국을 제외한 시장의 양극재 적재량은 전년 동기 66만2,000톤에서 86만8,000톤으로 31.2% 증가하며 글로벌 전체 성장률을 웃돌았다. 전체 적재량에서 중국 제외 시장이 차지하는 비중도 35.7%에서 38.4%로 2.7%p 상승했다.
소재별로는 LFP 양극재 적재량이 148만2,000톤으로 전년 동기 대비 31.3% 증가했으며, 삼원계(NCx) 양극재는 77만9,000톤으로 7.2% 늘었다. 두 소재의 증가율 격차는 24.1%p로 나타났다.
이에 따라 전체 양극재 시장에서 LFP 비중은 전년 동기 60.8%에서 65.5%로 4.7%p 상승했다. 특히 중국 제외 시장의 LFP 비중은 21.1%에서 35.2%로 14.1%p 확대되며 중국 외 지역에서도 LFP 채택이 증가한 것으로 나타났다.
삼원계 양극재는 높은 에너지밀도가 필요한 차종을 중심으로 사용되고 있으며, 국내 소재업체들은 LFP 수요 확대에 대응해 제품군 다변화를 추진하고 있다. 삼원계 양극재 공급사별로는 중국 론바이(Ronbay)가 전년 동기 대비 9.8% 증가한 10만8,000톤으로 세계 1위를 기록했다. 리샤인(Reshine)은 8만4,400톤으로 9.8% 증가하며 2위를 차지했다.
국내 기업 엘앤에프(L&F)는 전년 동기 4만8,000톤에서 6만4,900톤으로 35.2% 증가하며 세계 3위에 올랐다. 시장점유율도 6.6%에서 8.3%로 상승했다. 중국 리보드(Libode)는 5만9,600톤으로 39.5% 증가해 상위 8개 기업 가운데 가장 높은 증가율을 기록했다.
이스프링(Easpring)은 5만7,500톤으로 13.4% 증가했으며, 스미토모(Sumitomo)는 5만3,200톤으로 0.1%, LG화학(LGC)은 5만400톤으로 4.8% 증가했다. 반면 에코프로(Ecopro)는 전년 동기 대비 32.4% 감소한 3만8,500톤을 기록했으며, 시장점유율도 7.8%에서 4.9%로 하락했다. 포스코는 3만4,800톤으로 35.6% 감소했다.
국내 업체들은 생산거점과 제품군 확대에 나서고 있다. 엘앤에프는 지난 8월 대구 달성 LFP 양극재 전용 공장에서 시생산품을 처음 출하했으며, 에코프로는 지난 6월 헝가리 데브레첸 공장에서 하이니켈 양극재 양산 출하를 시작했다.
한편 9월 이후 탄산리튬 가격이 큰 폭으로 하락하면서 원재료 가격에 연동되는 양극재 판매가격에도 영향을 미칠 것으로 전망된다.
LFP 양극재 시장에서는 중국 공급사들의 강세가 이어졌다. 올해 1~9월 LFP 적재량은 148만2,000톤으로 전년 동기 112만9,000톤 대비 31.3% 증가하며 전체 양극재 적재량 증가분의 대부분을 차지했다.
중국 후난위넝(Hunan Yuneng)은 전년 동기 대비 34.5% 증가한 35만2,000톤으로 세계 1위를 기록했다. 시장점유율은 23.2%에서 23.8%로 상승했다. 2위 완룬(Wanrun)은 20만6,800톤으로 22.5% 증가했으며, 3위 로팔(Lopal)은 19만9,100톤으로 46.3% 성장했다. 두 기업의 적재량 격차는 7,700톤으로 나타났다.
이어 다이나노닉(Dynanonic)은 15만8,900톤으로 8.9%, 고션(Gotion)은 12만5,700톤으로 53.6% 증가했다. 룽퉁하이테크(Rongtong High-Tech)와 징탕스다이(Jingtangshidai)는 각각 16.3%, 14.1% 성장했으며, 성화테크(Shenghua Tech)는 69.1% 증가해 상위 8개 기업 중 가장 높은 성장률을 기록했다.
LFP 시장은 원료부터 소재까지 수직계열화 체계를 갖춘 중국 기업들이 주도하고 있다. 다만 9월 이후 탄산리튬 가격 하락으로 일부 업체들이 가격 변동 위험을 줄이기 위한 거래에서 손실을 기록했다. 중국 정부는 업계의 과잉 경쟁 억제 기조를 유지하고 있으며, 9월부터 내수용 리튬이온 배터리에 소비세를 부과하고 있다.
법인 국적별 양극재 시장점유율은 중국계 기업이 전년 동기 83.8%에서 87.2%로 3.4%p 상승했다. 반면 한국계 기업은 12.1%에서 9.1%로 3.0%p 하락했으며, 일본계 기업도 4.1%에서 3.7%로 감소했다.
국내 소재·배터리 기업 간 LFP 공급 협력도 확대되고 있다. 포스코퓨처엠은 지난 10월 삼성SDI와 약 6조원 규모의 LFP 양극재 장기 공급계약을 체결했다. 공급 기간은 2027년부터 2032년까지다.
향후 양극재 시장에서는 지역별 공급망 규정에 대응한 현지 생산과 제품 구성이 주요 경쟁 요인으로 작용할 전망이다. 유럽에서는 배터리 셀과 양극재 등 핵심 부품의 역내 조달 요건을 단계적으로 담은 산업가속법(IAA)안이 입법 협상 중이며, 2027년 2월부터는 유럽연합(EU) 배터리 규정에 따른 배터리 여권 제도가 시행된다.
중국이 지난해 10월 발표한 리튬배터리·양극재·인조흑연 음극재 및 관련 기술의 수출통제 조치는 올해 11월10일까지 시행이 유예된 상태다.