Update2026.09.30 (수)

 ▲ 주요 글로벌 완성차 20개사의 매출·영업이익 추이(단위: 10억 달러, %)
글로벌 완성차업계가 판매 성장 둔화와 미래투자 확대가 맞물리면서 수익성 방어에 어려움을 겪고 있다. 전동화·SW·AI 투자 부담에 중국 완성차업체의 공급 확대와 통상환경 변화까지 더해지면서 매출보다 이익이 빠르게 감소하고 있어서다. 이에 따라 향후 완성차업계는 판매 확대를 넘어 수요에 맞춘 생산 유연성과 투자 효율을 확보하는 것이 핵심 과제로 부상하고 있다.
한국자동차연구원은 29일 ‘완성차 업계의 수익성 변화와 그 시사점’ 보고서를 통해 글로벌 완성차업계의 최근 수익성 흐름과 주요 배경을 분석했다. 보고서에서 인용한 독일 자동차경영연구소(CAM)에 따르면 글로벌 25개 완성차업체의 2026년 상반기 매출은 전년 동기 대비 1.0% 감소했으며 EBIT는 16.3% 줄었다.
평균 EBIT 마진은 4.4%에서 3.5%로 하락했으며 차량 한 대당 EBIT도 1,199유로에서 1,027유로로 14.3% 감소했다. EY가 주요 완성차 19개사의 2025년 실적을 분석한 결과에서도 매출은 0.6% 증가했지만 EBIT는 1,430억유로에서 590억유로로 59% 감소했으며, EBIT 마진은 6.7%에서 2.8%로 급락했다.
한국자동차연구원의 주요 20개 완성차사 자체 분석에서도 2023년을 정점으로 매출 증가세가 둔화되는 가운데 영업이익이 감소했다. 특히 2025년에는 판매·생산이 증가했음에도 다수 업체의 영업이익률이 하락해 최근 수익성 악화를 단순한 실적 정상화만으로 설명하기 어려운 것으로 나타났다.
자동차산업은 대규모 생산설비와 연구개발 투자가 필요한 자본집약적 산업이다. 2021~2023년에는 차량용 반도체 공급난으로 할인 판매가 줄고 고가·고마진 차종 중심의 생산이 이뤄지면서 수익성이 크게 개선됐다. 공급난 해소 이후 가격·제품 믹스 효과가 사라진 것은 수익성 하락의 한 요인이지만, 2025년 이후의 이익 감소에는 구조적인 비용 부담도 더해지고 있다.
전동화 전환은 대표적인 부담 요인이다. 지역별 전기차 수요와 규제 속도가 달라 완성차업체는 ICE·HEV 사업을 유지하면서 BEV 플랫폼·배터리·생산설비에도 투자해야 한다. 북미의 2030년 BEV 신차 판매 비중 전망은 2024년 상반기 43%에서 하반기 37%로 하향됐다. 전환이 길어질수록 개발·생산체계가 복잡해지고 중복투자와 설비 가동률 저하 부담도 커진다. 맥킨지는 생산라인 전환에 약 2억~4억달러와 9~15개월이 필요할 수 있다고 분석했다.
SW·AI 투자도 수익성 부담으로 작용한다. ADAS·자율주행, E/E 아키텍처, SDV, AI 등에 대한 투자가 확대되고 있지만 수익화는 더디다. 알릭스파트너스 조사에서는 서구 완성차업체의 94%가 SDV 기능 가운데 절반 미만만 수익화하고 있는 것으로 나타났다. 차량 판매 이후에도 SW 업데이트, 사이버보안, 클라우드·데이터 운영 비용이 지속된다는 점도 부담이다.
중국 완성차업체의 공급 확대 역시 경쟁 압력을 높이고 있다. CAM에 따르면 2026년 상반기 중국 완성차업체의 유럽 판매는 전년 대비 약 65% 증가했고 시장점유율은 약 7%에서 11%로 상승했다. BYD·Geely·SAIC·Changan·GWM의 매출도 2019년 1,780억달러에서 2025년 3,051억달러로 71% 증가했다. 이들 업체의 영업이익률은 2~4%대에 머물고 있어 낮은 수익성을 감수하면서 공급을 확대하는 경쟁구도가 나타나고 있다.
중국업체의 유럽 진출은 현지 생산으로도 확대되고 있다. 2023년 9월 EU의 중국산 전기차 반보조금 조사 이후 중국계 완성차업체의 유럽 생산계획이 10건 이상 발표됐으며, 생산 규모는 2026년 약 10만대에서 2030년 80만대 이상으로 확대될 전망이다.
통상환경 변화에 따른 생산·조달체계 재편도 비용 부담을 키우고 있다. 미국은 2025년 4월부터 수입 자동차에 25% 관세를 부과했으며 EU도 중국산 BEV에 업체별 상계관세를 적용하고 있다. 이에 따라 완성차업체들은 중국·북미·유럽 등 주요 지역별 생산·조달체계를 강화해야 하는 상황이다. 신규 공장과 공급망 구축에 따른 투자와 고정비 증가는 관세 부담이 완화되더라도 일정 기간 지속될 가능성이 있다.
다만 수익성 악화 정도는 업체별로 차이가 있다. 스즈키는 인도 등 신흥시장 판매를 기반으로 2025년 9.8%, 2026년 상반기 10.1%의 수익성을 유지한 반면 마쓰다와 닛산은 관세 영향으로 부담이 커졌다. 미국의 전동화 속도 조정과 HEV 수요 확대 속에서 복수 파워트레인에 강점을 가진 현대차그룹과 토요타는 상대적으로 안정적인 수익성을 나타냈다.
전동화 전략 수정에 따른 일회성 비용도 수익성에 영향을 미쳤다. 스텔란티스와 포드는 2025년 전략 조정 과정에서 손상·재편 비용을 반영했으며, 혼다도 2025년 하반기부터 2026년 상반기까지 관련 비용을 반영했다. 테슬라는 2024년 7.2%에서 2025년 4.6%로 수익성이 하락한 가운데 연구개발비가 약 41% 증가했다.
한국자동차연구원은 향후 완성차업계의 수익성 회복이 판매량과 가동률 상승만으로는 어려울 것으로 전망했다. 가격경쟁과 기술투자, 현지화 비용 등 구조적 비용 요인이 지속될 가능성이 높은 만큼 판매 증가를 이익 개선으로 연결할 생산·투자 전략이 필요하다는 분석이다.
이에 따라 ICE·HEV·BEV 수요 변화에 대응할 수 있는 멀티 파워트레인·모듈형 생산체계 구축이 중요해지고 있다. 이를 통해 설비 가동률을 높이고 수요 변화에 따른 자본 부담을 줄일 수 있다. SDV·AI 분야에서는 공동개발과 표준화로 중복투자를 줄이고 차별화가 가능한 기술에 자체 역량을 집중하는 전략이 요구된다. 결국 완성차업계는 기존 사업의 현금흐름을 바탕으로 미래기술 투자를 지속하면서도 해당 투자가 실제 차량 판매와 이익으로 연결되는 사업·생산구조를 구축해야 할 것으로 분석된다.
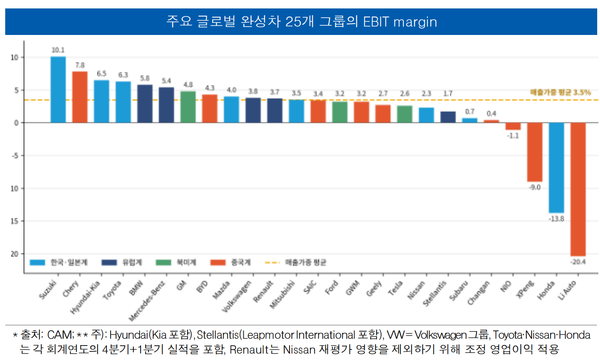 ▲ 주요 글로벌 완성차 25개 그룹의 영업이익률 (단위: %)